Responsive image

Tuesday, 06 Oct 2026

หน้าแรก > INSURANCE / ประกันภัย - ประกันชีวิต


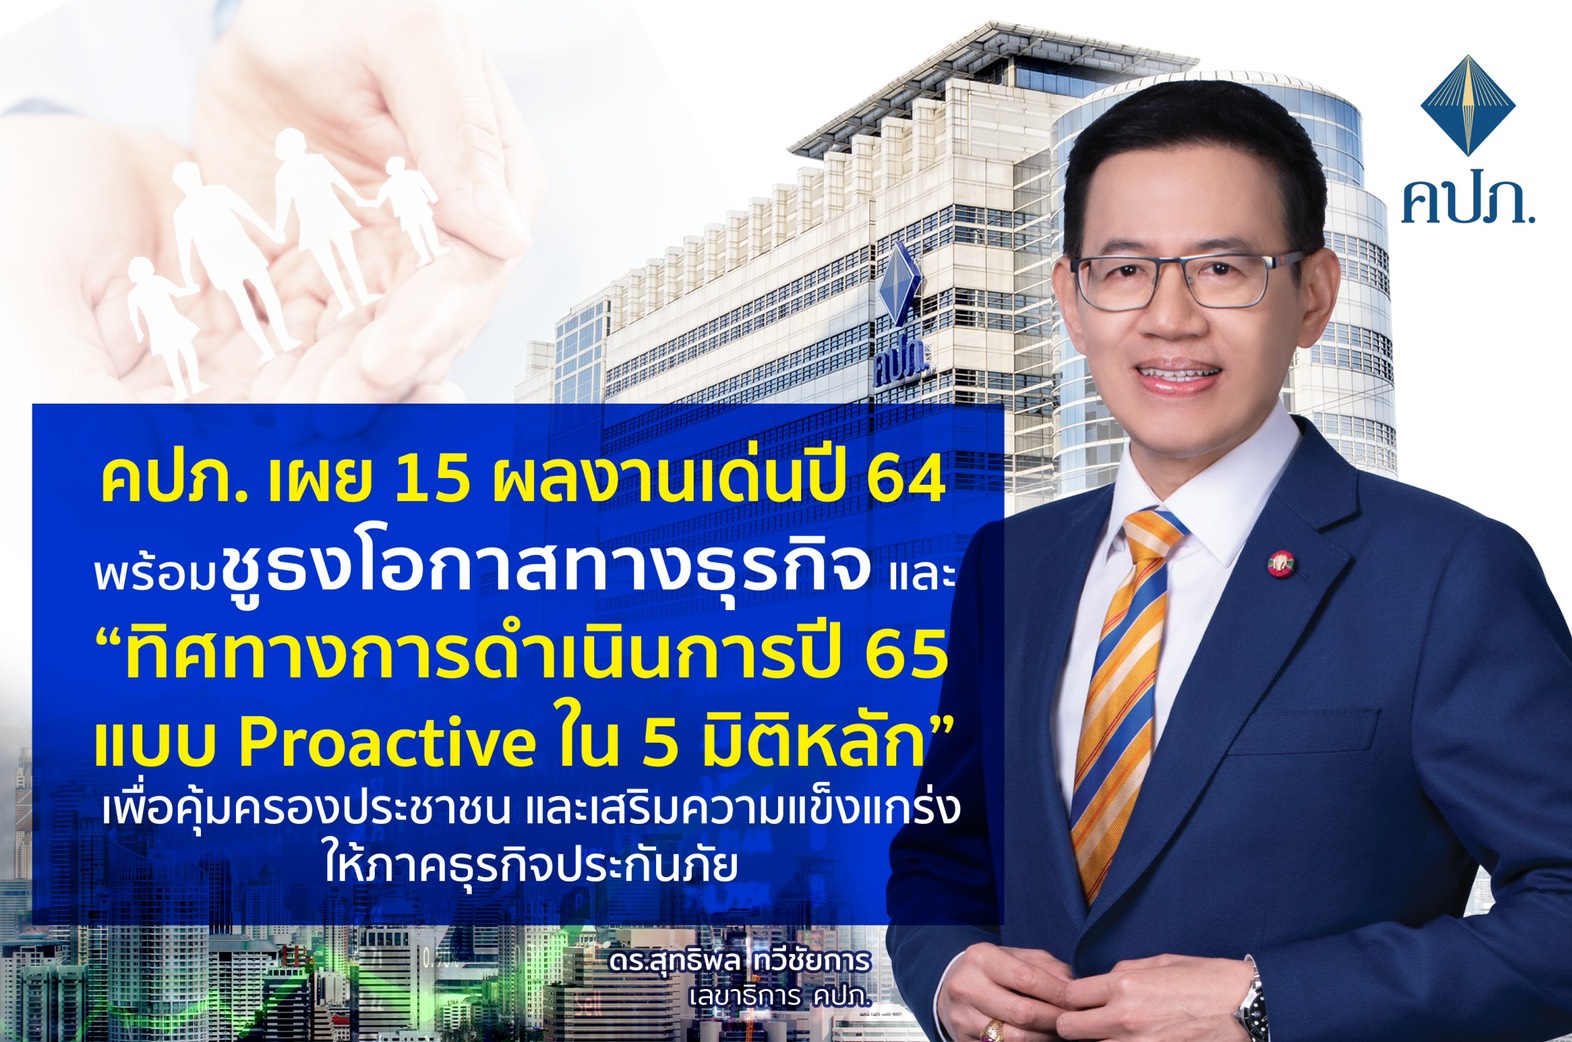
คปภ. เผย 15 ผลงานเด่นปี 64 พร้อมชูธงโอกาสทางธุรกิจ “ทิศทางการดำเนินการปี 65 แบบ Proactive ใน 5 มิติหลัก” เพื่อคุ้มครองประชาชน และเสริมความแข็งแกร่งให้ภาคธุรกิจประกันภัย

Sun 02/01/2565


ดร.สุทธิพล ทวีชัยการ เลขาธิการคณะกรรมการกำกับและส่งเสริมการประกอบธุรกิจประกันภัย (คปภ.) เปิดเผยว่า ปี 2564 เป็นปี “แห่งความท้าทายและการเปลี่ยนแปลงอย่างแท้จริง” เศรษฐกิจและสังคมไทยกําลังเผชิญกับความท้าทายในหลายมิติ สภาพเศรษฐกิจที่ถดถอย การเปลี่ยนแปลงทางด้านสังคม การเปลี่ยนแปลงทางพฤติกรรมของผู้บริโภค และความเสี่ยงใหม่ที่รุนแรงขึ้นรวมถึงการแพร่ระบาดของ COVID-19 ที่ส่งผลกระทบต่อระบบเศรษฐกิจและสุขภาพของประชาชนในวงกว้าง อีกทั้งยังคงขยายต่อเนื่องไปในปี 2565 ธุรกิจประกันภัย ก็ได้รับผลกระทบในหลายมิติเช่นกัน เห็นได้จากการขยายตัวเพียงเล็กน้อยของเบี้ยประกันภัย ทั้งธุรกิจประกันชีวิตและประกันวินาศภัย รวมทั้งกรณีการถูกเพิกถอนใบอนุญาตการประกอบธุรกิจประกันวินาศภัย ขณะที่การทดสอบภาวะวิกฤตล่าสุด ยังคงไม่พบความเสี่ยงในเชิงระบบประกันภัยในภาพรวม ซึ่งแสดงให้เห็นว่าระบบประกันภัยไทยยังมีความแข็งแรงในเชิงระบบ และสามารถตอบสนองกับความเสี่ยงและเหตุการณ์ที่เปลี่ยนแปลงได้อย่างรวดเร็วและทันท่วงที ตลอดจนประชาชนหันมาให้ระบบประกันภัยเพื่อการบริหารความเสี่ยงมากขึ้น

เลขาธิการ คปภ. กล่าวว่า สำนักงาน คปภ. ได้ดำเนินการเพื่อรับมือกับสถานการณ์การแพร่ระบาดของ COVID-19 และปัญหาที่เกิดขึ้นในปี 2564 โดยการออกมาตรการต่าง ๆ เพื่อช่วยเหลือและบรรเทาผลกระทบต่อทุกภาคส่วน ทั้งประชาชน ผู้ประกอบการ ภาคธุรกิจและคนกลางประกันภัย โดยได้รับความร่วมมือที่ดียิ่งจากภาคธุรกิจในการระดมความคิดหาทางออก ผ่านมาตรการเด่น อาทิ การผ่อนผันการชำระเบี้ยประกันภัย ทั้งการขยายระยะเวลาและการให้ส่วนลดเบี้ยประกันภัย การปรับปรุงและส่งเสริมการพัฒนากรมธรรม์ประกันภัยให้มีความคุ้มครองที่สอดคล้องกับภาวะความเสี่ยงและความต้องการของประชาชน การขยายความคุ้มครองกรณีเข้ารับการรักษาพยาบาลใน Hospitel การดูแลรักษาพยาบาลแบบ Home Isolation และ Community Isolation การออกหลักเกณฑ์การเสนอขายประกันภัยแบบ Digital Face to Face การปรับแนวทางและกระบวนการ เพื่อให้สามารถติดตามและประเมินผลกระทบที่เกิดขึ้นกับธุรกิจประกันภัยอย่างใกล้ชิดและรวดเร็วมากขึ้น รวมถึงเฝ้าระวังจุดเปราะบางที่อาจเกิดขึ้นต่อธุรกิจประกันภัย และการกำหนด Supervisory package มาตรการผ่อนผันสำหรับบริษัทประกันวินาศภัยที่มีค่าสินไหมทดแทน COVID-19 ในระดับที่สูง

นอกจากนี้ สำนักงาน คปภ. ได้ดำเนินการด้านนโยบายปี 2564 ซึ่งเป็นปีแรกที่ขับเคลื่อนและพัฒนาธุรกิจประกันภัยภายใต้แผนพัฒนาการประกันภัย ฉบับที่ 4 (พ.ศ. 2564-2568) และวิสัยทัศน์ที่กำหนดไว้ “ระบบประกันภัยไทยมีความมั่นคง ยั่งยืนและแข่งขันได้ในเศรษฐกิจและสังคมดิจิทัลด้วยนวัตกรรมและเทคโนโลยี ภาครัฐ ภาคเอกชนและประชาชนเข้าถึงการประกันภัยและใช้ประโยชน์ในการรองรับความเสี่ยง” ตามโครงการสำคัญเพื่อขับเคลื่อนเป้าหมายของแผนพัฒนาฯ ให้ครอบคลุมในทุกมิติ ผ่านมาตรการเด่น อาทิ การพัฒนาระบบการยื่นขอรับความเห็นชอบผลิตภัณฑ์ประกันภัย ผ่านอิเล็กทรอนิกส์ (I-SERFF) ทำให้บริษัทสามารถนำผลิตภัณฑ์ออกสู่ตลาดได้อย่างทันท่วงที การดำเนินโครงการ Regulatory Guillotine ทบทวนความเหมาะสมของกฎหมาย  ปรับหลักเกณฑ์การกำกับดูแล ให้เกิดเพิ่มความคล่องตัวและไม่ก่อให้เกิดอุปสรรคต่อการประกอบธุรกิจ การปรับปรุงหลักเกณฑ์การลงทุน ขยายโอกาสในการลงทุนประกอบธุรกิจอื่นและเพิ่มโอกาสในการสร้างผลกำไรจากการลงทุน รวมถึงสนับสนุนการลงทุนแบบ Asset Allocation การป้องกันการฉ้อฉลด้านประกันภัย โดยออกประกาศ คปภ. ให้บริษัทยื่นข้อมูลเกี่ยวกับการฉ้อฉลประกันภัยและพฤติกรรมที่อาจมีลักษณะเป็นการฉ้อฉล และพัฒนา Fraud database สำหรับการกำกับดูแลคนกลางประกันภัย การเปิดอบรมแบบ E-Learning อย่างถาวร ทำให้มีจำนวนหน่วยงานจัดอบรมเพิ่มขึ้นและครอบคลุมการต่ออายุทุกประเภท การปรับปรุงหลักเกณฑ์ Insurance Regulatory Sandbox ให้มีความยืดหยุ่น เปิดโอกาสที่กว้างขึ้นสำหรับบริษัทประกันภัย คนกลางประกันภัย Tech Firms และ InsurTech สามารถเข้ามาร่วมโครงการได้มากและหลากหลายขึ้น การพัฒนา Digital Infrastructure ทั้ง Insurance Bureau System และแพลตฟอร์มกลาง OIC Gateway เพื่อเชื่อมโยงข้อมูลแบบ Real-Time อาทิ การให้บริการ “กรมธรรม์ของฉัน หรือ MyPolicy” แก่ประชาชนทั่วไปในการตรวจสอบข้อมูลกรมธรรม์ที่ตนเองถือครองทั้งหมดของทุกบริษัท และการให้บริการผ่าน        OIC Line Official “คปภ. รอบรู้ หรือ @OICconnect” ซึ่งเป็น Chatbot ที่ให้ข้อมูลข่าวสาร และตอบคำถามด้านการประกันภัยให้กับประชาชน โดยในระยะถัดไปจะยกระดับให้ “คปภ. รอบรู้ หรือ @OICconnect” เป็น Super App ที่ให้ข้อมูลและบริการต่าง ๆ แบบ ครบ จบ ในแอพเดียว และการจัดงาน Thailand Insurtech Fair 2021 ครั้งแรกในรูปแบบ Virtual Event ซึ่งประสบความสำเร็จเป็นอย่างมาก

เลขาธิการ คปภ. กล่าวต่อว่า ธุรกิจประกันภัยไทยยังจะต้องเผชิญความท้าท้ายและปัจจัยความเสี่ยงจากภายนอกที่มีนัยยะต่อธุรกิจประกันภัยที่ต้องเฝ้าระวัง ติดตามอย่างใกล้ชิดและปรับตัวให้เท่าทันอีก 5 ปัจจัยหลัก คือ 1) ปัจจัยด้านเศรษฐกิจ อัตราดอกเบี้ยที่ต่ำและคงที่ รวมถึงการหดตัวของเศรษฐกิจไทยและหนี้สินครัวเรือนที่เพิ่มขึ้น กระทบต่อผลประกอบการและกำลังซื้อประชาชนอย่างหลีกเลี่ยงไม่ได้ 2) ปัจจัยด้านสังคม ซึ่งในปี 2565 ประเทศไทยจะเข้าสู่สังคมผู้สูงอายุอย่างสมบูรณ์ และค่าใช้จ่ายด้านการรักษาพยาบาลของไทยก็ปรับตัวเพิ่มสูงขึ้นอย่างต่อเนื่อง นอกจากนี้ พฤติกรรมผู้บริโภคที่ตื่นตัว รักษาสุขภาพ รวมถึงการใช้ internet และ social media ที่เพิ่มขึ้น ส่งผลให้ในระยะถัดไป ความต้องการผลิตภัณฑ์กลุ่ม silver age และผลิตภัณฑ์ประกันสุขภาพจะเพิ่มขึ้นมาก อีกทั้งผู้บริโภคจะหันไปใช้ช่องทาง online ในการทำธุรกรรมและเลือกซื้อประกันภัย ส่งผลให้ต้องมีการปรับรูปแบบผลิตภัณฑ์จาก traditional products ไปสู่ผลิตภัณฑ์รูปแบบใหม่ และนำเทคโนโลยีมาใช้เพิ่มมากขึ้น 3) ปัจจัยด้านเทคโนโลยี ซึ่งเป็นปัจจัยที่มีผลกระทบต่อการดำเนินงานของธุรกิจประกันภัยมากที่สุดอีกปัจจัยหนึ่ง เพื่อให้สามารถแข่งขันและเติบโตได้ในอนาคต บริษัททุกแห่งต้องมีการปรับตัวและนำเทคโนโลยีมาใช้ อาทิ การประยุกต์ใช้ smart devices หรือ IoT ผนวกเข้ากับการเสนอขายผลิตภัณฑ์ประกันภัย และในระยะถัดไป บริษัทประกันภัยก็จะเริ่มใช้ AI และ Data analytics เข้ามาช่วยวิเคราะห์ความเสี่ยง รับประกัน และพิจารณาจ่ายค่าสินไหมทดแทน 4) ปัจจัยด้านสิ่งแวดล้อม ตลอดจนความเสี่ยงใหม่ ๆ ซึ่งรวมถึงโรคระบาด เช่น COVID-19 ภาวะโลกร้อน ฯลฯ โดยกระแส ESG ถือได้ว่ามาแรงมากและได้รับการผลักดันในระดับภาคการประกันภัย ภาคการเงิน ทั้งในประเทศและต่างประเทศที่จำเป็นต้องให้ความสำคัญ โดยเฉพาะเพื่อช่วยฟื้นฟูความเชื่อมั่นและกอบกู้ภาพลักษณ์ให้กับธุรกิจประกันภัย  และ 5) ปัจจัยด้านกฎหมาย ธุรกิจประกันภัยไทยอยู่ในช่วงของการปรับเปลี่ยนหลักเกณฑ์ที่เกี่ยวข้อง ทั้ง IFRS 17 ที่จะบังคับใช้ในปี 2567 ส่งผลต่อวิธีการวัดมูลค่าหนี้สิน และการรับรู้รายได้ทางบัญชี รวมถึงภาษีในธุรกิจประกันภัย ตลอดจน พ.ร.บ คุ้มครองข้อมูลส่วนบุคคล ที่จะใช้จริงในปี 2565 ซึ่งธุรกิจประกันภัยมีความเกี่ยวโยงกับข้อมูลส่วนบุคคลค่อนข้างมาก ทั้งในเรื่องการพิจารณารับประกันภัย การวิเคราะห์ความเสี่ยงของลูกค้าและการเสนอผลิตภัณฑ์ที่ในอนาคตจะเป็นรูปแบบ tailor made และ Data Governance มากขึ้น รวมทั้งต้องพัฒนาโครงสร้างพื้นฐานทางกฎหมายให้เหมาะสมและก้าวทันการเปลี่ยนแปลงต่าง ๆ ทั้งในด้านของความเสี่ยงอุบัติเหตุใหม่ การก้าวกระโดดของเทคโนโลยี ภัยธรรมชาติ และระบบประกันสุขภาพที่เติบโตอย่างรวดเร็ว

นอกจากนี้ ทิศทางการดำเนินงานในระยะข้างหน้าจะต้องถอดบทเรียนเหตุการณ์ที่ผ่านมา พร้อมกับการวางแผน และเตรียมพร้อมรับกับสถานการณ์ที่อาจเกิดขึ้น เป็น “มาตรการเร่งด่วน” เพื่อ “หยุดการลุกลาม” ฟื้นฟูและช่วยเหลือบริษัทเป้าหมายที่อาจประสบปัญหา ควบคู่กับการเร่งกอบกู้ศรัทธาและความเชื่อมั่นให้กลับคืนมาสู่ธุรกิจประกันภัย พร้อมทั้งต้องเสริมสร้างความทนทานยืดหยุ่นและเสถียรภาพของระบบประกันภัยโดยรวมด้วย โดยเฉพาะอย่างยิ่งการปรับปรุงกรอบการกำกับดูแลให้  “เท่าทัน” การส่งเสริมการสู่ “Digital Insurance” การสร้าง “Inclusion และ Awareness” รวมถึงการมุ่งสู่ “SMART OIC” เพื่อเอื้ออำนวยให้ธุรกิจประกันภัยสามารถพร้อมรับการเปลี่ยนแปลงต่าง ๆ ได้อย่างเต็มรูปแบบด้วย 5 มิติหลัก ดังนี้ 

มิติที่ 1 การเสริมสร้างความทนทานยืดหยุ่นและเสถียรภาพของระบบประกันภัย ซึ่งถือเป็นมาตรการเร่งด่วนในระยะสั้น ที่ต้องรีบดำเนินการ เพื่อรับมือกับผลกระทบจากการแพร่ระบาดของ COVID-19 สายพันธุ์โอไมครอน ด้วยการเพิ่มมาตรการช่วยเหลือต่างๆ รวมทั้งปรับกระบวนการกำกับดูแลธุรกิจให้สะท้อนความเสี่ยง เน้นการทำงานแบบ proactive และ forward looking มากขึ้น โดยสำนักงาน คปภ. จะประเมินสถานการณ์ให้รอบด้าน ทั้งโอกาสและแนวโน้มต่าง ๆ เพื่อให้สามารถกำหนดมาตรการรับกับสถานการณ์ได้อย่างทันท่วงทีและตรงจุด ควบคู่กับการกำหนดมาตรการและแนวทางในการ “ฟื้นฟู” และ “สร้างความเข้มแข็ง” ให้กับธุรกิจ ขั้นตอนต่อไป ต้องติดตามและเฝ้าระวัง Systemic risk และความเสี่ยงทั้งในระบบประกันภัยและระบบการเงิน โดยการทำ Stress Test ด้วยพารามิเตอร์ที่เหมาะสม สะท้อนความเสี่ยงที่เปลี่ยนแปลงอย่างรวดเร็ว พร้อมกับบูรณาการความร่วมมือกับหน่วยงานกำกับดูแลภาคการเงิน เพื่อการสื่อสารที่มุ่งเน้นเรื่อง Incidental communication การให้ข้อมูลและข้อเท็จจริงผ่านช่องทางต่าง ๆ เพื่อให้เข้าถึงกลุ่มเป้าหมายที่หลากหลาย สร้างความเชื่อมั่นและเกิดความเข้าใจที่ถูกต้อง

มิติที่ 2 การปรับปรุงกฎเกณฑ์และมาตรการให้เท่าทันบริบทที่เปลี่ยนแปลงและปรับรูปแบบการดำเนินธุรกิจใหม่ โดยการปรับกรอบการกำกับดูแล พัฒนาฐานข้อมูล และเครื่องมือใหม่ รวมทั้งนำเทคโนโลยีมาใช้ในการกำกับดูแลธุรกิจ ซึ่งในปี 2565 จะเน้นการพัฒนาเครื่องมือการกำกับดูแล และต่อยอดระบบต่าง ๆ เพื่อให้สามารถวิเคราะห์ ติดตาม และประเมินฐานะการเงินและผลการดำเนินงานของระบบประกันภัยได้ดียิ่งขึ้น โดยสำนักงาน คปภ. อยู่ระหว่างศึกษาแนวทางการนำ Data analysis มาใช้เพิ่มประสิทธิภาพในการทำงาน นอกจากนี้ การกำกับดูแลและส่งเสริมผลิตภัณฑ์ประกันภัย จะต้องปรับโดยคำนึงถึงความสามารถในการรับความเสี่ยงของบริษัท และความยั่งยืนของผลิตภัณฑ์มากขึ้น รวมถึงการนำ AI มาช่วยในกระบวนการให้ความเห็นชอบ เพื่อเพิ่มประสิทธิภาพ    และความรวดเร็วในการนำผลิตภัณฑ์ออกสู่ตลาด ควบคู่กับการเพิ่มบทบาทของคณะกรรมการ product governance ของบริษัท    และสำนักงาน คปภ. กำลังจะจัดให้มีโครงการ Product Sandbox เพื่อเปิดโอกาสให้บริษัทสามารถทดสอบผลิตภัณฑ์ใหม่ แนวคิดใหม่ เพิ่มเติมจากโครงการ Insurance Regulatory Sandbox นอกจากนี้ การพัฒนาผลิตภัณฑ์ใหม่ ๆ จะมุ่งเน้น Customer-centric ทั้งผลิตภัณฑ์ประเภท tailor-made ผลิตภัณฑ์พื้นฐานที่จำเป็น และผลิตภัณฑ์เฉพาะแบบ Localized products การปรับปรุงกฎหมายแม่บทต่าง ๆ และการเพิ่ม efficiency ในระบบประกันภัย ซึ่งในระยะถัดไปจะดำเนินการอีก 2 ส่วนหลัก คือ ส่วนแรก การป้องกันการฉ้อฉลประกันภัย โดยต่อยอดระบบและเชื่อมโยงข้อมูล เพื่อให้สามารถติดตาม และตรวจจับโอกาสการฉ้อฉลได้อย่างมีประสิทธิภาพมากขึ้น และส่วนที่สอง แนวทางการลดต้นทุนในธุรกิจประกันภัย โดยกำหนดแนวทางลด regulatory cost และการศึกษารูปแบบ Shared service model เพื่อเพิ่มประสิทธิภาพในการบริหารต้นทุนของธุรกิจประกันภัย 

มิติที่ 3 การส่งเสริม Digital Insurance System ในการ transform ธุรกิจประกันภัย โดยสำนักงาน คปภ. จะเป็น Facilitator สนับสนุนให้ธุรกิจและผู้ประกอบการสามารถประยุกต์ใช้เทคโนโลยีและนวัตกรรม เพื่อให้บริการ เข้าถึงและพัฒนาผลิตภัณฑ์และการบริการที่ตรงความต้องการของลูกค้าได้มากขึ้น พร้อมกับนำมาใช้ในกระบวนการดำเนินธุรกิจ end-to-end process เพื่อเพิ่มประสิทธิภาพและความสามารถในการแข่งขัน ซึ่งมุ่งเน้นใน 3 ส่วน คือ ส่วนแรก การปรับปรุงหลักเกณฑ์และนโยบายต่าง ๆ เพื่อเอื้อต่อการสร้าง ecosystem ที่เหมาะสม เกิดการใช้ประโยชน์จากนวัตกรรม ทั้งการพัฒนาผลิตภัณฑ์ model ธุรกิจใหม่ ๆ และแนวทางการเปิดรับผู้เล่นรายใหม่ ส่วนที่สอง การพัฒนาฐานข้อมูลและ Platform รวมถึงผลักดันการเชื่อมโยงและใช้ประโยชน์จากข้อมูล อาทิ ระบบ IBS ระบบข้อมูลประกันภัยรถยนต์ภาคบังคับ และต่อยอดการพัฒนาระบบ OIC gateway เพื่อสามารถให้บริการแก่ภาคธุรกิจ และประชาชนได้มากขึ้น รวมถึงการส่งเสริม InsurTech ให้มีบทบาทในการพัฒนาธุรกิจประกันภัยได้มากขึ้น และส่วนที่สาม  การเสริมสร้างความมั่นคงปลอดภัยทางไซเบอร์ของธุรกิจประกันภัย โดยการต่อยอดจากเสริมสร้าง Cybersecurity สู่ cyber resilience และควบคู่กับการพัฒนาบุคลากร ซึ่งในปี 2565 การ onsite-inspection บริษัทประกันภัยจะขยายขอบเขตไปสู่การประเมินบริษัท ในเรื่องการบริหารจัดการความเสี่ยงด้าน Cybersecurity และ IT risk

มิติที่ 4 การปรับเปลี่ยนแนวทางการเข้าถึงและสร้างความตระหนัก Insurance literacy ที่มุ่งเน้นประชาชนและภาคธุรกิจ และยกระดับมาตรฐานและบทบาทคนกลางประกันภัย รวมถึงการปรับเปลี่ยนทัศนคติของประชาชนเกี่ยวกับการบริหารความเสี่ยง   โดยจะปรับเปลี่ยนวิธีการ ช่องทาง และพัฒนาเครื่องมือใหม่ ๆ เพื่อให้สามารถถึงกลุ่มเป้าหมายต่าง ๆ ทั้ง online และ on ground ตลอดจนทบทวน ปรับกรอบการกำกับดูและการกำหนดเงื่อนไขให้รองรับและเปิดโอกาสให้ผู้เล่นรายใหม่ โดยในปี 2565  สำนักงาน คปภ. จะนำระบบ e-licensing มาใช้เป็นฐานข้อมูลของคนกลางประกันภัยอย่างครบวงจร เพื่อเพิ่มประสิทธิภาพและการเชื่อมโยงข้อมูลมากขึ้น นอกจากนี้ จะปรับปรุงให้กระบวนการของสำนักงานมีความรวดเร็ว ประชาชนสามารถตรวจสอบข้อมูลต่าง ๆ ได้โดยสะดวก และ real time พร้อมกับถอดบทเรียนต่าง ๆ เพื่อกำหนดมาตรการป้องกันและลดการเกิดข้อพิพาทให้ดียิ่งขึ้น เพื่อเสริมประสิทธิภาพของกระบวนการคุ้มครองสิทธิประโยชน์ด้านการประกันภัย  

มิติที่ 5 การพัฒนาองค์กรมุ่งสู่ SMART OIC ซึ่งสำนักงาน คปภ. อยู่ระหว่างดำเนินงานตามแผน SMART OIC เพื่อการ transform องค์กรสู่ Digital regulators ในทุกมิติ ได้แก่ 1) ความรู้และทักษะด้านดิจิทัล รวมถึง Mindset ของบุคลากร  2) ข้อมูล ซึ่งเป็น resource สำคัญมากที่จะช่วยตัดสินใจด้านกลยุทธ์และขับเคลื่อนระบบประกันภัย 3) การพัฒนา platform หรือ tools  เพื่อช่วยยกระดับและอำนวยความสะดวกในการทำงาน

เลขาธิการ คปภ. กล่าวต่อว่า จากเศรษฐกิจโลกและปริมาณการค้าโลกในไตรมาสสามของปี 2564 มีการฟื้นตัวอย่างต่อเนื่องจากไตรมาสแรก นำโดยเศรษฐกิจในกลุ่มอุตสาหกรรมหลักที่เป็นปัจจัยสนับสนุนให้การส่งออกของกลุ่มประเทศเศรษฐกิจเกิดใหม่  และประเทศกำลังพัฒนาในเอเชียขยายตัวในเกณฑ์สูง และสำหรับธุรกิจประกันภัยไตรมาสสาม (มกราคม-กันยายน 2564) มีเบี้ยประกันภัยรับรวมทั้งสิ้น 631,826 ล้านบาท ขยายตัวร้อยละ 2.98 เมื่อเทียบกับช่วงเดียวกันของปีก่อน ส่งผลให้สัดส่วนเบี้ยประกันภัยต่อ GDP อยู่ที่ร้อยละ 5.30 แบ่งเป็นเบี้ยประกันภัยรับจากธุรกิจประกันชีวิต 439,056 ล้านบาท ขยายตัวร้อยละ 2.30 จากช่วงเดียวกันของปีก่อน โดยมีเบี้ยประกันชีวิตรับสูงสุด ได้แก่ ประกันชีวิตประเภทสามัญ 270,072 ล้านบาท ปรับตัวลดลงร้อยละ 4.31 รองลงมาเป็นประเภทกลุ่ม 30,952 ล้านบาท ขยายตัวร้อยละ 2.28 และประกันชีวิตประเภทควบการลงทุน (Unit Linked และ Universal Life) 34,714 ล้านบาท ขยายตัวในอัตราเร่งที่ร้อยละ 88.33 นอกจากนี้ ยังมีเบี้ยประกันภัยรับจากสัญญาเพิ่มเติมประกันสุขภาพ 68,297 ล้านบาท ขยายตัวร้อยละ 7.97 ซึ่งสะท้อนถึงภาวะอัตราดอกเบี้ยต่ำและพฤติกรรมผู้บริโภคที่ให้ความสำคัญเกี่ยวกับการดูแลสุขภาพมากยิ่งขึ้น ขณะที่มีเบี้ยประกันภัยรับของธุรกิจประกันวินาศภัย 192,770 ล้านบาท ขยายตัวร้อยละ 4.56 เมื่อเทียบกับช่วงเดียวกันของปีก่อน โดยมีเบี้ยประกันภัยรับสูงสุด ได้แก่ ประกันภัยรถ 104,416 ล้านบาท ขยายตัวร้อยละ 0.94 ซึ่งแบ่งเป็นเบี้ยประกันภัยจากประกันภัยรถภาคสมัครใจ 92,552 ล้านบาท ขยายตัวร้อยละ 1.46 และภาคบังคับ 13,864 ล้านบาท ปรับตัวลดลงร้อยละ 2.40 รองลงมา คือ ประกันภัยเบ็ดเตล็ด 73,641 ล้านบาท ขยายตัวร้อยละ 9.49 ตามด้วยประกันอัคคีภัย 7,935 ล้านบาท ขยายตัวร้อยละ 1.87  และประกันภัยทางทะเลและขนส่ง 4,777 ล้านบาท ขยายตัวในอัตราเร่งที่ร้อยละ 22.51

ทั้งนี้ มีอัตราผู้ถือกรมธรรม์ประกันภัยต่อประชากรอยู่ที่ร้อยละ 39.47 โดยมีเบี้ยประกันภัยรวมต่อจำนวนประชากร 13,128 บาท จากเบี้ยประกันชีวิตต่อจำนวนประชากร 9,212 บาท และเบี้ยประกันวินาศภัยต่อจำนวนประชากร 3,906 บาท ในส่วนสินทรัพย์ลงทุนของธุรกิจประกันภัยรวมทั้งสิ้น 4,215,376 ล้านบาท ขยายตัวร้อยละ 1.12 เมื่อเทียบกับช่วงเดียวกันของปีก่อน โดยแบ่งเป็นสินทรัพย์ลงทุนของธุรกิจประกันชีวิต 3,876,369 ล้านบาท ขยายตัวร้อยละ 0.68 และสินทรัพย์ลงทุนของธุรกิจประกันวินาศภัย 339,007 ล้านบาท ขยายตัวร้อยละ 7.43 นอกจากนี้ ธุรกิจประกันชีวิตมีอัตราส่วนความเพียงพอของเงินกองทุน (CAR) ร้อยละ 333.78 ปรับตัวเพิ่มขึ้นร้อยละ 11.16 เมื่อเทียบกับไตรมาสก่อน และธุรกิจประกันวินาศภัยมี CAR ร้อยละ 246.86 ปรับตัวลดลงร้อยละ 59.16 เมื่อเทียบกับไตรมาสก่อน แต่ยังสูงกว่าที่กฎหมายกำหนด

“สำนักงาน คปภ. มีความมุ่งมั่น ทุ่มเท และตั้งใจเป็นอย่างยิ่งที่จะส่งเสริมการพัฒนาผลิตภัณฑ์ประกันภัย เพื่อรองรับความต้องการและตอบโจทย์ทุกมิติความเสี่ยงของประชาชน และสร้างบรรยายกาศที่เอื้อต่อการประกอบธุรกิจ ตลอดจนส่งเสริมภาคอุตสาหกรรมประกันภัย เพื่อเพิ่มอัตราการเติบโตและสภาพคล่อง พัฒนาระบบการกำกับ การตรวจสอบด้านเสถียรภาพ  การตรวจสอบพฤติกรรมการปฏิบัติและการคุ้มครองสิทธิประโยชน์ประชาชนด้านการประกันภัยแบบ proactive และ forward looking  เพื่อเสริมสร้างความน่าเชื่อถือและเสถียรภาพให้ระบบประกันภัยของประเทศ พัฒนาศักยภาพด้านเทคโนโลยี และฐานข้อมูลเพื่อเพิ่มประสิทธิภาพระบบประกันภัยของประเทศให้กับผู้มีส่วนได้ส่วนเสียทุกภาคส่วนอย่างต่อเนื่อง ทั้งนี้ เพื่อให้ประชาชนมีความเชื่อมั่นและไว้วางใจต่ออุตสาหกรรมประกันภัย ได้รับประโยชน์จากระบบประกันภัยอย่างเต็มที่ และสามารถนำระบบประกันภัยมาช่วยในการบริหารความเสี่ยงต่าง ๆ อันจะเป็นการสร้างความยั่งยืนให้กับอุตสาหกรรมประกันภัยไทยและระบบเศรษฐกิจของประเทศ  ได้อย่างมั่นคง และยั่งยืนต่อไป” เลขาธิการ กล่าวในตอนท้าย

Tags : คปภ. ดร.สุทธิพล ทวีชัยการ


Banner
Banner
Banner
Banner
Banner
Banner
Banner
Banner
Banner
Banner
Banner
Banner
Banner
Banner
Banner
Banner
Banner
Banner

...

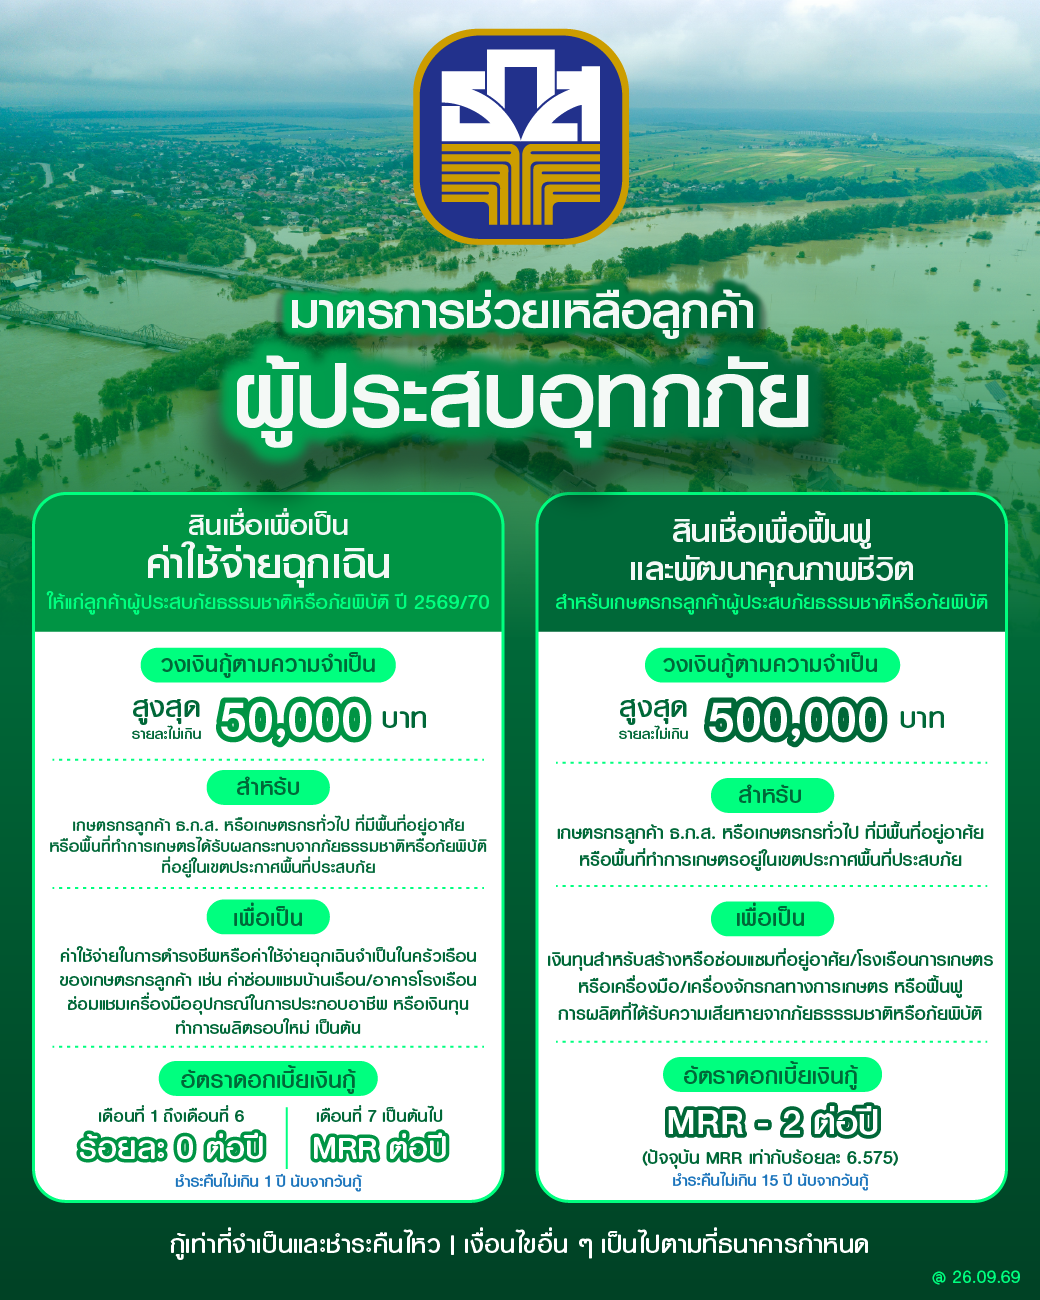
ธ.ก.ส. ขอแสดงความห่วงใย พร้อมอยู่เคียงข้างลูกค้าจากสถานการณ์อุทกภัยฉับพลันที่เกิดขึ้นในหลายพื้นที่ เดินหน้าเร่งช่วยเหลือผ่านมาตรการเพื่อสนับสนุนเงินทุนอัตราดอกเบี้ยต่ำผ่านโครงการสินเชื่อเพื่อเป็นค่าใช้จ่ายฉุกเฉินให้แก่ลูกค้าผู้ประสบภัยธรรมชาติหรือภัยพิบัติ ปี 2569/70 วงเงินกู้สูงสุดรายละไม่เกิน 50,000 บาท อัตราดอกเบี้ยเงินกู้ 6 เดือนแรก 0% ต่อปี เดือนที่ 7 เป็นต้นไป อัตราดอกเบี้ย MRR ต่อปี และสินเชื่อฟื้นฟูและพัฒนาคุณภาพชีวิตสำหรับเกษตรกรลูกค้า ผู้ประสบภัยธรรมชาติหรือภัยพิบัติ วงเงินรายละไม่เกิน 500,000 บาท อัตราดอกเบี้ย MRR-2 ต่อปี แจ้งความประสงค์ได้ตั้งแต่วันนี้เป็นต้นไปที่ ธ.ก.ส. สาขาที่ลูกค้าสังกัด และเตรียมมอบหมายเจ้าหน้าที่เตรียมลงพื้นที่สำรวจความเสียหายให้กับลูกค้าหลังน้ำลด เพื่อรวบรวมข้อมูลและวางแนวทางในการให้ความช่วยเหลืออื่น ๆ ต่อไป   นายฉัตรชัย ศิริไล ผู้จัดการธนาคารเพื่อการเกษตรและสหกรณ์การเกษตร (ธ.ก.ส.) เปิดเผยว่า จากสถานการณ์อุทกภัยฉับพลันที่เกิดขึ้นในหลายพื้นที่ ซึ่งส่งผลกระทบให้เกิดความเสียหายต่อความเป็นอยู่ของประชาชนในพื้นที่ ทั้งด้านการใช้ชีวิตและการประกอบอาชีพ รวมถึงที่อยู่อาศัย และทรัพย์สิน ธ.ก.ส. พร้อมเดินหน้าอยู่เคียงข้างเกษตรกรในการช่วยเหลือผ่านการสนับสนุนด้านเงินทุน เพื่อดูแลและบรรเทาความเดือดร้อนให้แก่ลูกค้าผู้ได้รับผลกระทบให้สามารถเข้าถึงแหล่งเงินทุนอัตราดอกเบี้ยต่ำในการนำไปใช้จ่ายฉุกเฉิน สร้างหรือซ่อมแซมที่อยู่อาศัย โรงเรือนการเกษตร เครื่องมือ เครื่องจักรกลการเกษตร รวมถึงการฟื้นฟูการผลิตที่ได้รับความเสียหายจากภัยธรรมชาติหรือภัยพิบัติ ประกอบด้วย 1) โครงการสินเชื่อเพื่อเป็นค่าใช้จ่ายฉุกเฉินให้แก่ลูกค้าผู้ประสบภัยธรรมชาติหรือภัยพิบัติ ปี 2569/70 เพื่อเป็นค่าใช้จ่ายในการดำรงชีพหรือค่าใช้จ่ายฉุกเฉินจำเป็นในครัวเรือนของเกษตรกรลูกค้า เช่น ค่าซ่อมแซมบ้านเรือน/อาคารโรงเรือน ซ่อมแซมเครื่องมืออุปกรณ์ในการประกอบอาชีพ หรือเงินทุนทำการผลิตรอบใหม่ เป็นต้น วงเงินกู้รายละไม่เกิน 50,000 บาท อัตราดอกเบี้ย 0% นาน 6 เดือนแรก เดือนที่ 7 เป็นต้นไป คิดอัตราดอกเบี้ย MRR ต่อปี (ปัจจุบัน MRR เท่ากับ 6.575%) 2) โครงการสินเชื่อฟื้นฟูและพัฒนาคุณภาพชีวิตสำหรับเกษตรกรลูกค้า ผู้ประสบภัยธรรมชาติหรือภัยพิบัติ เพื่อเป็นเงินทุนสำหรับสร้างหรือซ่อมแซมที่อยู่อาศัย/โรงเรือนการเกษตร หรือเครื่องมือ/เครื่องจักรกลทางการเกษตร หรือฟื้นฟูการผลิตที่ได้รับความเสียหายจากภัยธรรมชาติหรือภัยพิบัติ วงเงินรายละไม่เกิน 500,000 บาท อัตราดอกเบี้ย MRR-2 ต่อปี (ปัจจุบัน MRR เท่ากับ 6.575%) ระยะเวลาชำระคืนภายใน 15 ปี นอกจากนี้ ธ.ก.ส. ขอส่งความห่วงใยไปยังประชาชนทุกท่านที่ได้รับผลกระทบและอย่ากังวลใจในช่วงสถานการณ์ที่เกิดขึ้น ธ.ก.ส. พร้อมเข้าไปดูแลและช่วยเหลืออย่างเต็มที่ โดยหลังจากสถานการณ์คลี่คลาย ธ.ก.ส. จะดำเนินการลงพื้นที่สำรวจความเสียหายที่อยู่อาศัย ทรัพย์สินและพื้นที่การเกษตรของลูกค้า ทำการรวบรวมข้อมูลเพื่อพิจารณาให้ความช่วยเหลือและลดภาระหนี้สินต่อไป สำหรับลูกค้า ธ.ก.ส. ผู้ประสบภัย สามารถแจ้งความประสงค์ได้ตั้งแต่วันนี้เป็นต้นไปที่ ธ.ก.ส. สาขาที่ลูกค้าสังกัด หรือสอบถามรายละเอียดเพิ่มเติมได้ที่ ธ.ก.ส. Contact Center 02 555 0555 ตลอด 24 ชั่วโมง

01 Oct 2026

...

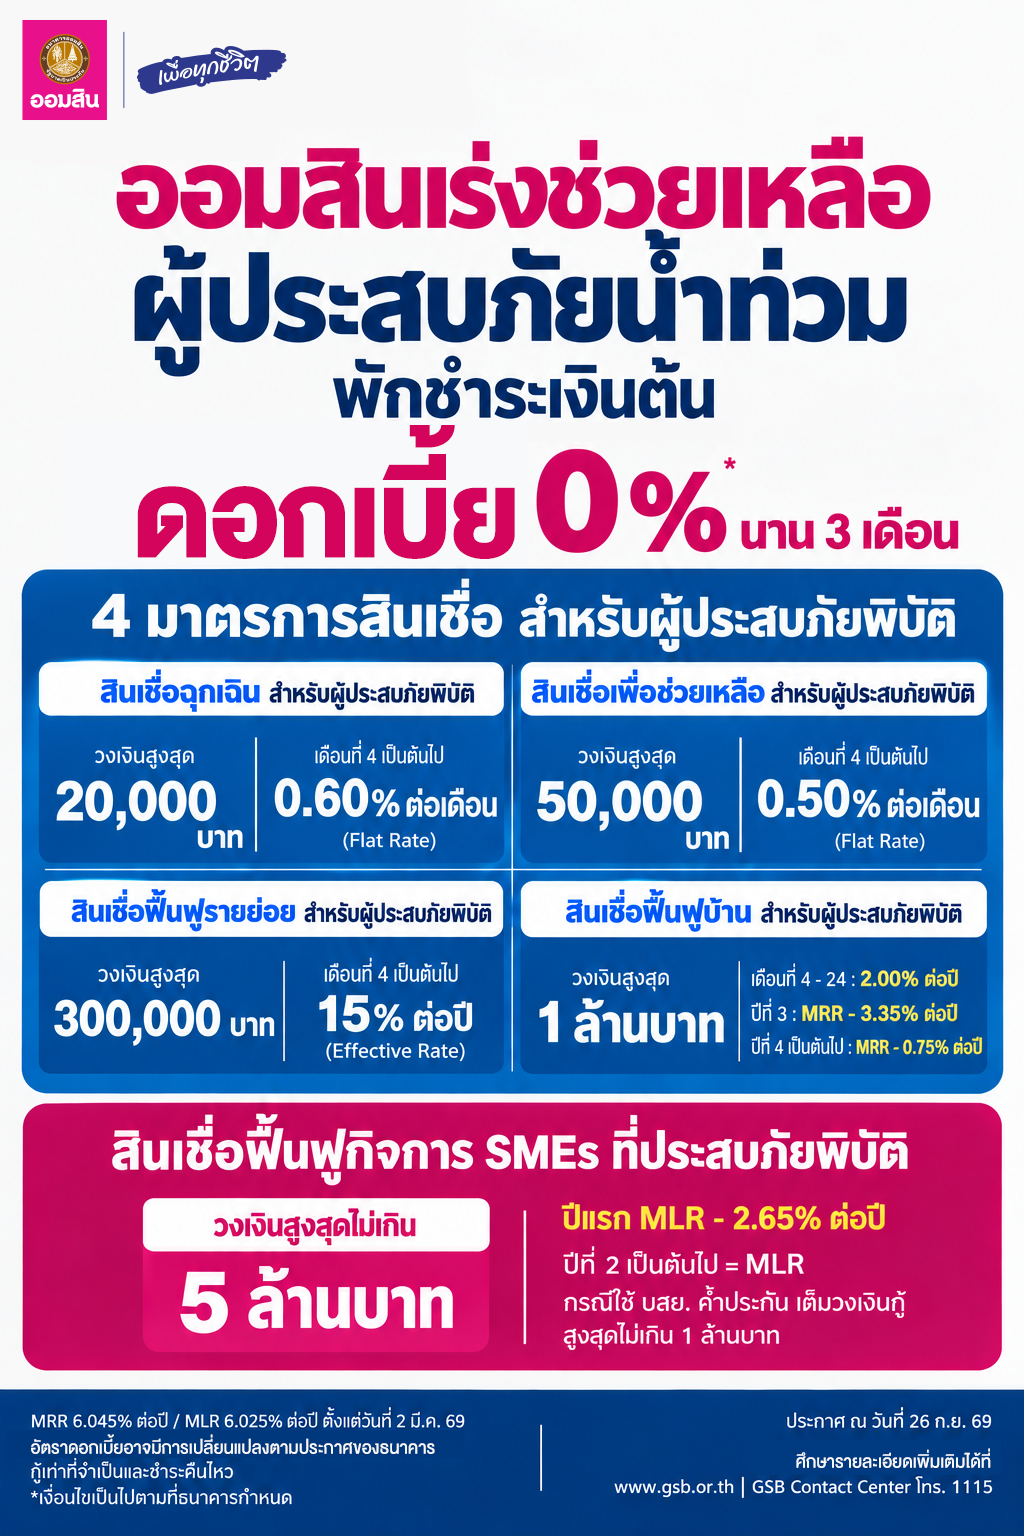
นายทรงพล ชีวะปัญญาโรจน์ ผู้อำนวยการธนาคารออมสิน เปิดเผยว่า สถานการณ์ฝนตกหนักต่อเนื่องจนทำให้เกิดน้ำท่วมในหลายพื้นที่ของประเทศ รวมถึงกรุงเทพมหานครและปริมณฑล ส่งผลกระทบต่อการใช้ชีวิตและการประกอบอาชีพของประชาชน ธนาคารออมสินพร้อมขานรับนโยบายของกระทรวงการคลัง ในการดำเนินมาตรการให้ความช่วยเหลือผู้ประสบอุทกภัยอย่างเร่งด่วนและเป็นรูปธรรม ด้วยการ ประกาศพักชำระเงินต้นและไม่คิดดอกเบี้ย นาน 3 เดือน เพื่อลดภาระทางการเงินให้กับลูกค้าทันที ให้สามารถตั้งหลัก และมีเวลารับมือกับสถานการณ์หรือเรื่องจำเป็นตรงหน้า พร้อมจัดชุดสินเชื่อเงื่อนไขพิเศษรองรับผู้ที่จำเป็นต้องใช้จ่ายฉุกเฉิน การซ่อมแซมที่อยู่อาศัย และใช้ในการฟื้นฟูอาชีพหรือกิจการ เมื่อสถานการณ์คลี่คลาย มาตรการพักชำระเงินต้นและไม่คิดดอกเบี้ย นาน 3 เดือน โดยดอกเบี้ยที่เกิดขึ้นในช่วงเวลาพักหนี้ ธนาคารยกให้ทั้งหมด ลูกหนี้ไม่ต้องชำระคืนภายหลัง ส่วนเงินต้นที่พักไว้ 3 งวด จะถูกรวมไปชำระในงวดสุดท้าย และเมื่อครบกำหนดพักชำระหนี้แล้ว ลูกหนี้จะกลับมาชำระเงินงวดตามเงื่อนไขสัญญาเดิม ครอบคลุมลูกหนี้สินเชื่อทุกกลุ่ม (ยกเว้นบางประเภทตามเงื่อนไข*) ที่มีภูมิลำเนา ที่อยู่อาศัย หรือสถานที่ประกอบอาชีพในพื้นที่ภัยพิบัติตามประกาศของกรมป้องกันและบรรเทาสาธารณภัย (ปภ.) โดยธนาคารจะทยอยแจ้งสิทธิ์ผ่าน SMS หรือจดหมายโดยตรง หากไม่ประสงค์เข้าร่วมมาตรการฯ สามารถติดต่อแจ้งได้ที่ธนาคารออมสินทุกสาขา หรือ GSB Contact Center โทร. 1115 เพื่อชำระหนี้ได้ตามปกติ   "ทรงพล ชีวะปัญญาโรจน์ "  ผู้อำนวยการธนาคารออมสิน  ธนาคารยังจัดชุดสินเชื่อเงื่อนไขพิเศษ ปลอดชำระเงินต้นและดอกเบี้ย 0% ใน 3 เดือนแรก โดยสำหรับผู้ที่จำเป็นต้องใช้เงินในช่วงวิกฤต ธนาคารมี สินเชื่อฉุกเฉินสำหรับผู้ประสบภัยพิบัติ เพื่อเป็นเงินทุนใช้จ่ายดำรงชีพในช่วงนี้ วงเงินกู้สูงสุดไม่เกิน 20,000 บาทต่อราย ไม่ต้องใช้หลักประกัน ปลอดชำระเงินต้นและดอกเบี้ย 0% ใน 3 เดือนแรก เดือนที่ 4 เป็นต้นไป อัตราดอกเบี้ยคงที่ (Flat Rate) = 0.60% ต่อเดือน ผ่อนชำระได้สูงสุด 24 เดือน ยื่นความประสงค์ได้ที่สาขาธนาคารออมสิน อีกทางเลือกคือ สินเชื่อเพื่อช่วยเหลือผู้ประสบภัยพิบัติ วงเงินกู้สูงสุดไม่เกิน 50,000 บาทต่อราย ปลอดชำระเงินต้นและดอกเบี้ย 0% ใน 3 เดือนแรก เดือนที่ 4 เป็นต้นไป อัตราดอกเบี้ยคงที่ (Flat Rate) = 0.50% ต่อเดือน ผ่อนชำระได้สูงสุด 60 เดือน เมื่อถึงช่วงฟื้นฟู ผู้ที่ต้องซ่อมแซมเครื่องมือทำกินหรือใช้ทุนหมุนเวียนเพื่อกลับมาประกอบอาชีพ สามารถขอ สินเชื่อฟื้นฟูรายย่อยสำหรับผู้ประสบภัยพิบัติ วงเงินกู้สูงสุดไม่เกิน 300,000 บาทต่อราย อัตราดอกเบี้ย 0% ใน 3 เดือนแรก เดือนที่ 4 เป็นต้นไป อัตราดอกเบี้ย (Effective Rate) = 15.00% ต่อปี ผ่อนชำระได้สูงสุด 7 ปี ส่วนผู้ที่บ้านได้รับความเสียหายและต้องการซ่อมแซม มี สินเชื่อฟื้นฟูบ้านสำหรับผู้ประสบภัยพิบัติ วงเงินกู้สูงสุดไม่เกิน 1 ล้านบาทต่อราย ปลอดชำระเงินต้นและดอกเบี้ย 0% ใน 3 เดือนแรก เดือนที่ 4 – 24 อัตราดอกเบี้ย 2.00% ต่อปี ปีที่ 3 = MRR – 3.35% ต่อปี และปีที่ 4 เป็นต้นไป = MRR – 0.75% ต่อปี (อัตราดอกเบี้ย MRR ในปัจจุบัน ประกาศ ณ วันที่ 2 มีนาคม 2569 อยู่ที่ 6.045% ต่อปี) พร้อมสนับสนุนค่าประเมินราคาหลักทรัพย์สูงสุดไม่เกิน 3,000 บาท สำหรับผู้ประกอบการ SMEs ที่สถานประกอบการได้รับความเสียหาย หรือจำเป็นต้องลงทุนในสิ่งป้องกันภัย ธนาคารมี สินเชื่อเพื่อบรรเทาความเดือดร้อน SMEs ที่ประสบภัยพิบัติ วงเงินกู้สูงสุดไม่เกิน 5 ล้านบาทต่อราย กรณีใช้ บสย. ค้ำประกันเต็มวงเงินกู้ ให้กู้สูงสุดไม่เกิน 1 ล้านบาทต่อราย ผ่อนชำระได้สูงสุด 7 ปี อัตราดอกเบี้ยปีแรก = MLR – 2.65% ต่อปี ปีที่ 2 เป็นต้นไป = MLR (อัตราดอกเบี้ย MLR ในปัจจุบัน ประกาศ ณ วันที่ 2 มีนาคม 2569 อยู่ที่ 6.025% ต่อปี) ปลอดชำระหนี้เงินต้นสูงสุดไม่เกิน 1 ปี เงื่อนไขเป็นไปตามที่ธนาคารกำหนด ธนาคารออมสินพร้อมดูแลลูกค้าและประชาชนในพื้นที่ที่ได้รับผลกระทบจากสถานการณ์อุทกภัย ทั้งการแบ่งเบาภาระหนี้ในช่วงน้ำท่วม และสนับสนุนการฟื้นฟูบ้าน อาชีพ และกิจการเมื่อสถานการณ์คลี่คลาย ตามภารกิจ “ธนาคารเพื่อทุกชีวิต” และธนาคารออมสินขอส่งกำลังใจให้ผู้ประสบภัยทุกคนปลอดภัยและก้าวผ่านช่วงเวลานี้ไปด้วยกัน ศึกษารายละเอียดมาตรการและเงื่อนไขเพิ่มเติมได้ที่เว็บไซต์ธนาคารออมสิน www.gsb.or.th หรือ GSB Contact Center โทร. 1115 *หมายเหตุ : มาตรการพักหนี้ไม่รวมสินเชื่อบางประเภท เช่น สินเชื่อธุรกิจขนาดใหญ่, สินเชื่อชีวิตสุขสันต์, สินเชื่อสำหรับผู้มีรายได้ประจำ โดยสินเชื่อ Soft loan สินเชื่อองค์กรชุมชน และสินเชื่อตามนโยบายรัฐ (PSA) และเงื่อนไขอื่น ๆ เป็นไปตามที่ธนาคารกำหนด
28 Sep 2026

...

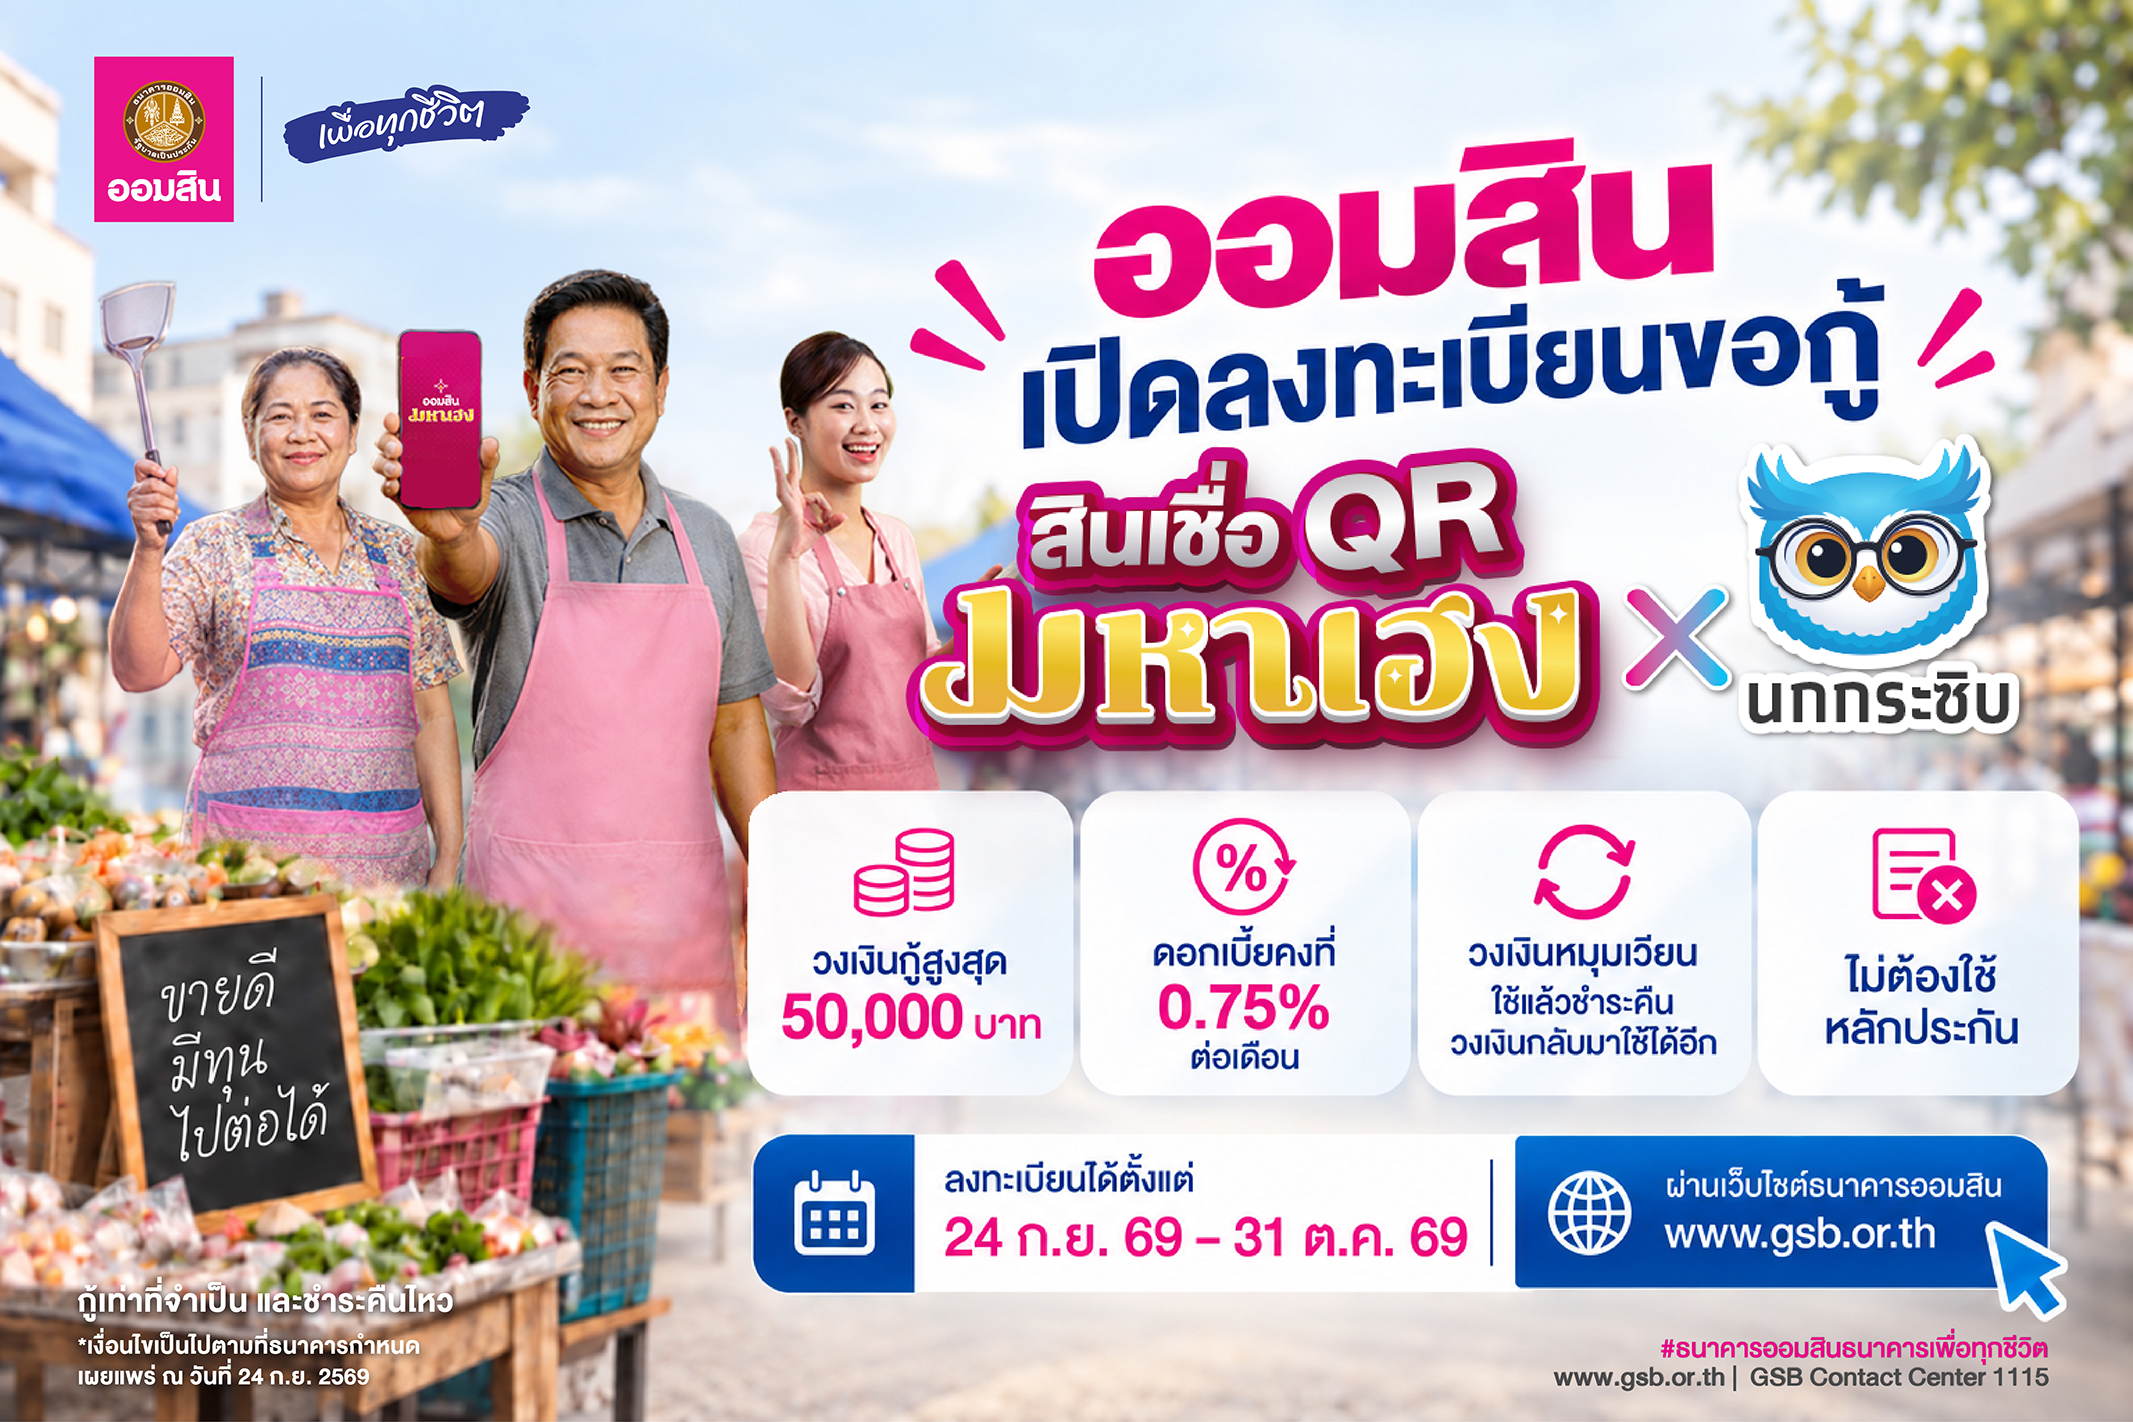
นายทรงพล ชีวะปัญญาโรจน์ ผู้อำนวยการธนาคารออมสิน เปิดเผยว่า ตามที่รัฐบาลมีนโยบายช่วยเหลือผู้ประกอบการรายย่อยในการประคับประคองกำลังซื้อและกิจกรรมทางเศรษฐกิจ พร้อมยกระดับขีดความสามารถในการแข่งขัน โดยกระทรวงการคลังได้เปิดตัวโครงการสินเชื่อ AI นกกระซิบ เพื่อนำข้อมูลยอดขายจริงจากการค้าขายมาใช้เป็นข้อมูลทางเลือกประกอบการพิจารณาสินเชื่อ ช่วยเพิ่มโอกาสให้พ่อค้าแม่ค้า ผู้ประกอบการรายย่อย และผู้ประกอบการ SMEs ที่มีข้อจำกัดด้านเอกสารหรือข้อมูลทางการเงินในรูปแบบที่สถาบันการเงินใช้ประกอบการพิจารณาสินเชื่อ สามารถเข้าถึงแหล่งทุนในระบบได้มากขึ้น ซึ่งได้มีการแถลงเปิดตัวโครงการดังกล่าวไปก่อนหน้านี้ ธนาคารออมสินในฐานะสถาบันการเงินที่ร่วมดำเนินโครงการ พร้อมเปิดให้ลงทะเบียนสินเชื่อ “ออมสิน QR มหาเฮง x นกกระซิบ” ตั้งแต่วันนี้จนถึงวันที่ 31 ตุลาคม 2569 ผ่านเว็บไซต์ธนาคารออมสิน www.gsb.or.th เพื่อเป็นเงินทุนหมุนเวียนสำหรับพ่อค้าแม่ค้าและผู้ประกอบการรายย่อยที่ใช้แอปพลิเคชันถุงเงินภายใต้โครงการไทยช่วยไทย พลัส นำไปซื้อวัตถุดิบ เติมสินค้า หรือใช้จ่ายตามรอบการค้า   "ทรงพล ชีวะปัญญาโรจน์"  ผู้อำนวยการธนาคารออมสิน สินเชื่อ “ออมสิน QR มหาเฮง x นกกระซิบ” ให้วงเงินกู้สูงสุดไม่เกิน 50,000 บาทต่อราย หรือไม่เกิน 1.5 เท่าของยอดขายเฉลี่ยต่อเดือนย้อนหลังอย่างน้อย 3 เดือน อัตราดอกเบี้ยแบบคงที่ (Flat Rate) 0.75% ต่อเดือน หรือคิดเป็นอัตราดอกเบี้ยที่แท้จริง (Effective Rate) 16.20% ต่อปี โดยไม่ต้องใช้หลักประกัน สำหรับร้านค้าที่มียอดขายและการรับชำระเงินจริงตั้งแต่ 10,000 บาทต่อเดือน ต่อเนื่องไม่น้อยกว่า 3 เดือน โดยใช้ข้อมูลสรุปการค้าขายของ AI นกกระซิบจากแอปถุงเงิน มาใช้เป็นข้อมูลทางเลือกประกอบการพิจารณาสินเชื่อร่วมกับเกณฑ์ของธนาคาร ทั้งนี้ สินเชื่อดังกล่าวเป็นวงเงินหมุนเวียนระยะสั้น สามารถเบิกใช้ได้ตามวงเงินที่ได้รับอนุมัติ และเมื่อชำระคืนแล้ววงเงินจะกลับมาใช้ได้อีกโดยไม่ต้องยื่นขอสินเชื่อใหม่ เพื่อให้มีเงินทุนพร้อมใช้สอดคล้องกับรอบการค้าและไม่สร้างภาระหนี้ระยะยาว สำหรับผู้ที่มีประวัติผ่อนชำระดีอย่างน้อย 6 เดือน มีโอกาสได้รับการพิจารณาขยายวงเงินและอาจได้รับการลดอัตราดอกเบี้ยตามหลักเกณฑ์ของธนาคาร ผู้สนใจสมัครสินเชื่อ ที่ยังไม่มีแอปร้านค้าออมสิน มหาเฮง และแอป MyMo สามารถติดต่อธนาคารออมสินเพื่อสมัครใช้บริการก่อนลงทะเบียนขอสินเชื่อ โดยธนาคารจะเริ่มพิจารณาสินเชื่อตั้งแต่วันที่ 1 ตุลาคม 2569 เป็นต้นไป ผลิตภัณฑ์สินเชื่อดังกล่าวเป็นการต่อยอดแนวทางของกระทรวงการคลังในการนำข้อมูลสรุปการค้าขายจริงจาก AI นกกระซิบ มาเป็นข้อมูลทางเลือกให้สถาบันการเงินนำไปใช้ในการพิจารณาสินเชื่อร่วมกับเกณฑ์ของแต่ละสถาบันการเงิน เพื่อช่วยลดข้อจำกัดและเพิ่มโอกาสให้ผู้ประกอบการรายย่อยเข้าถึงแหล่งทุนในระบบ พร้อมสร้างประวัติทางการเงินเพื่อต่อยอดโอกาสในการเข้าถึงสินเชื่อที่เหมาะสมในอนาคต สอดคล้องกับบทบาทของธนาคารออมสิน ที่มุ่งสร้างโอกาสในการเข้าถึงบริการทางการเงินและยกระดับคุณภาพชีวิตอย่างทั่วถึง ศึกษารายละเอียดเพิ่มเติมได้ที่เว็บไซต์ธนาคารออมสิน www.gsb.or.th หรือ GSB Contact Center โทร. 1115

26 Sep 2026

...

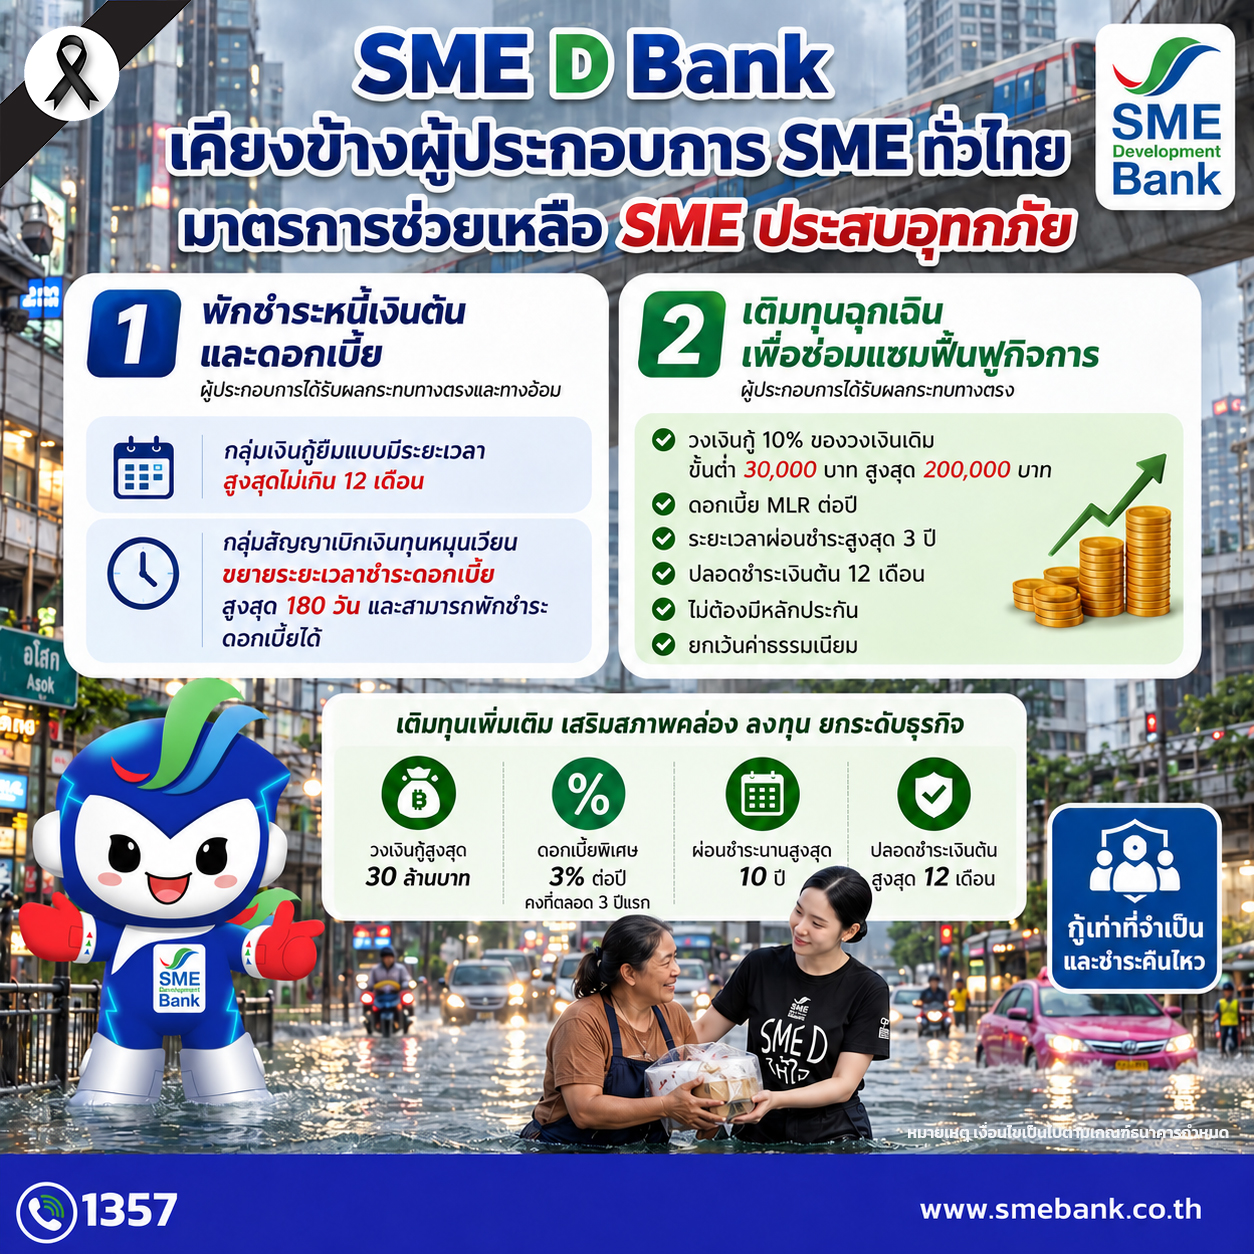
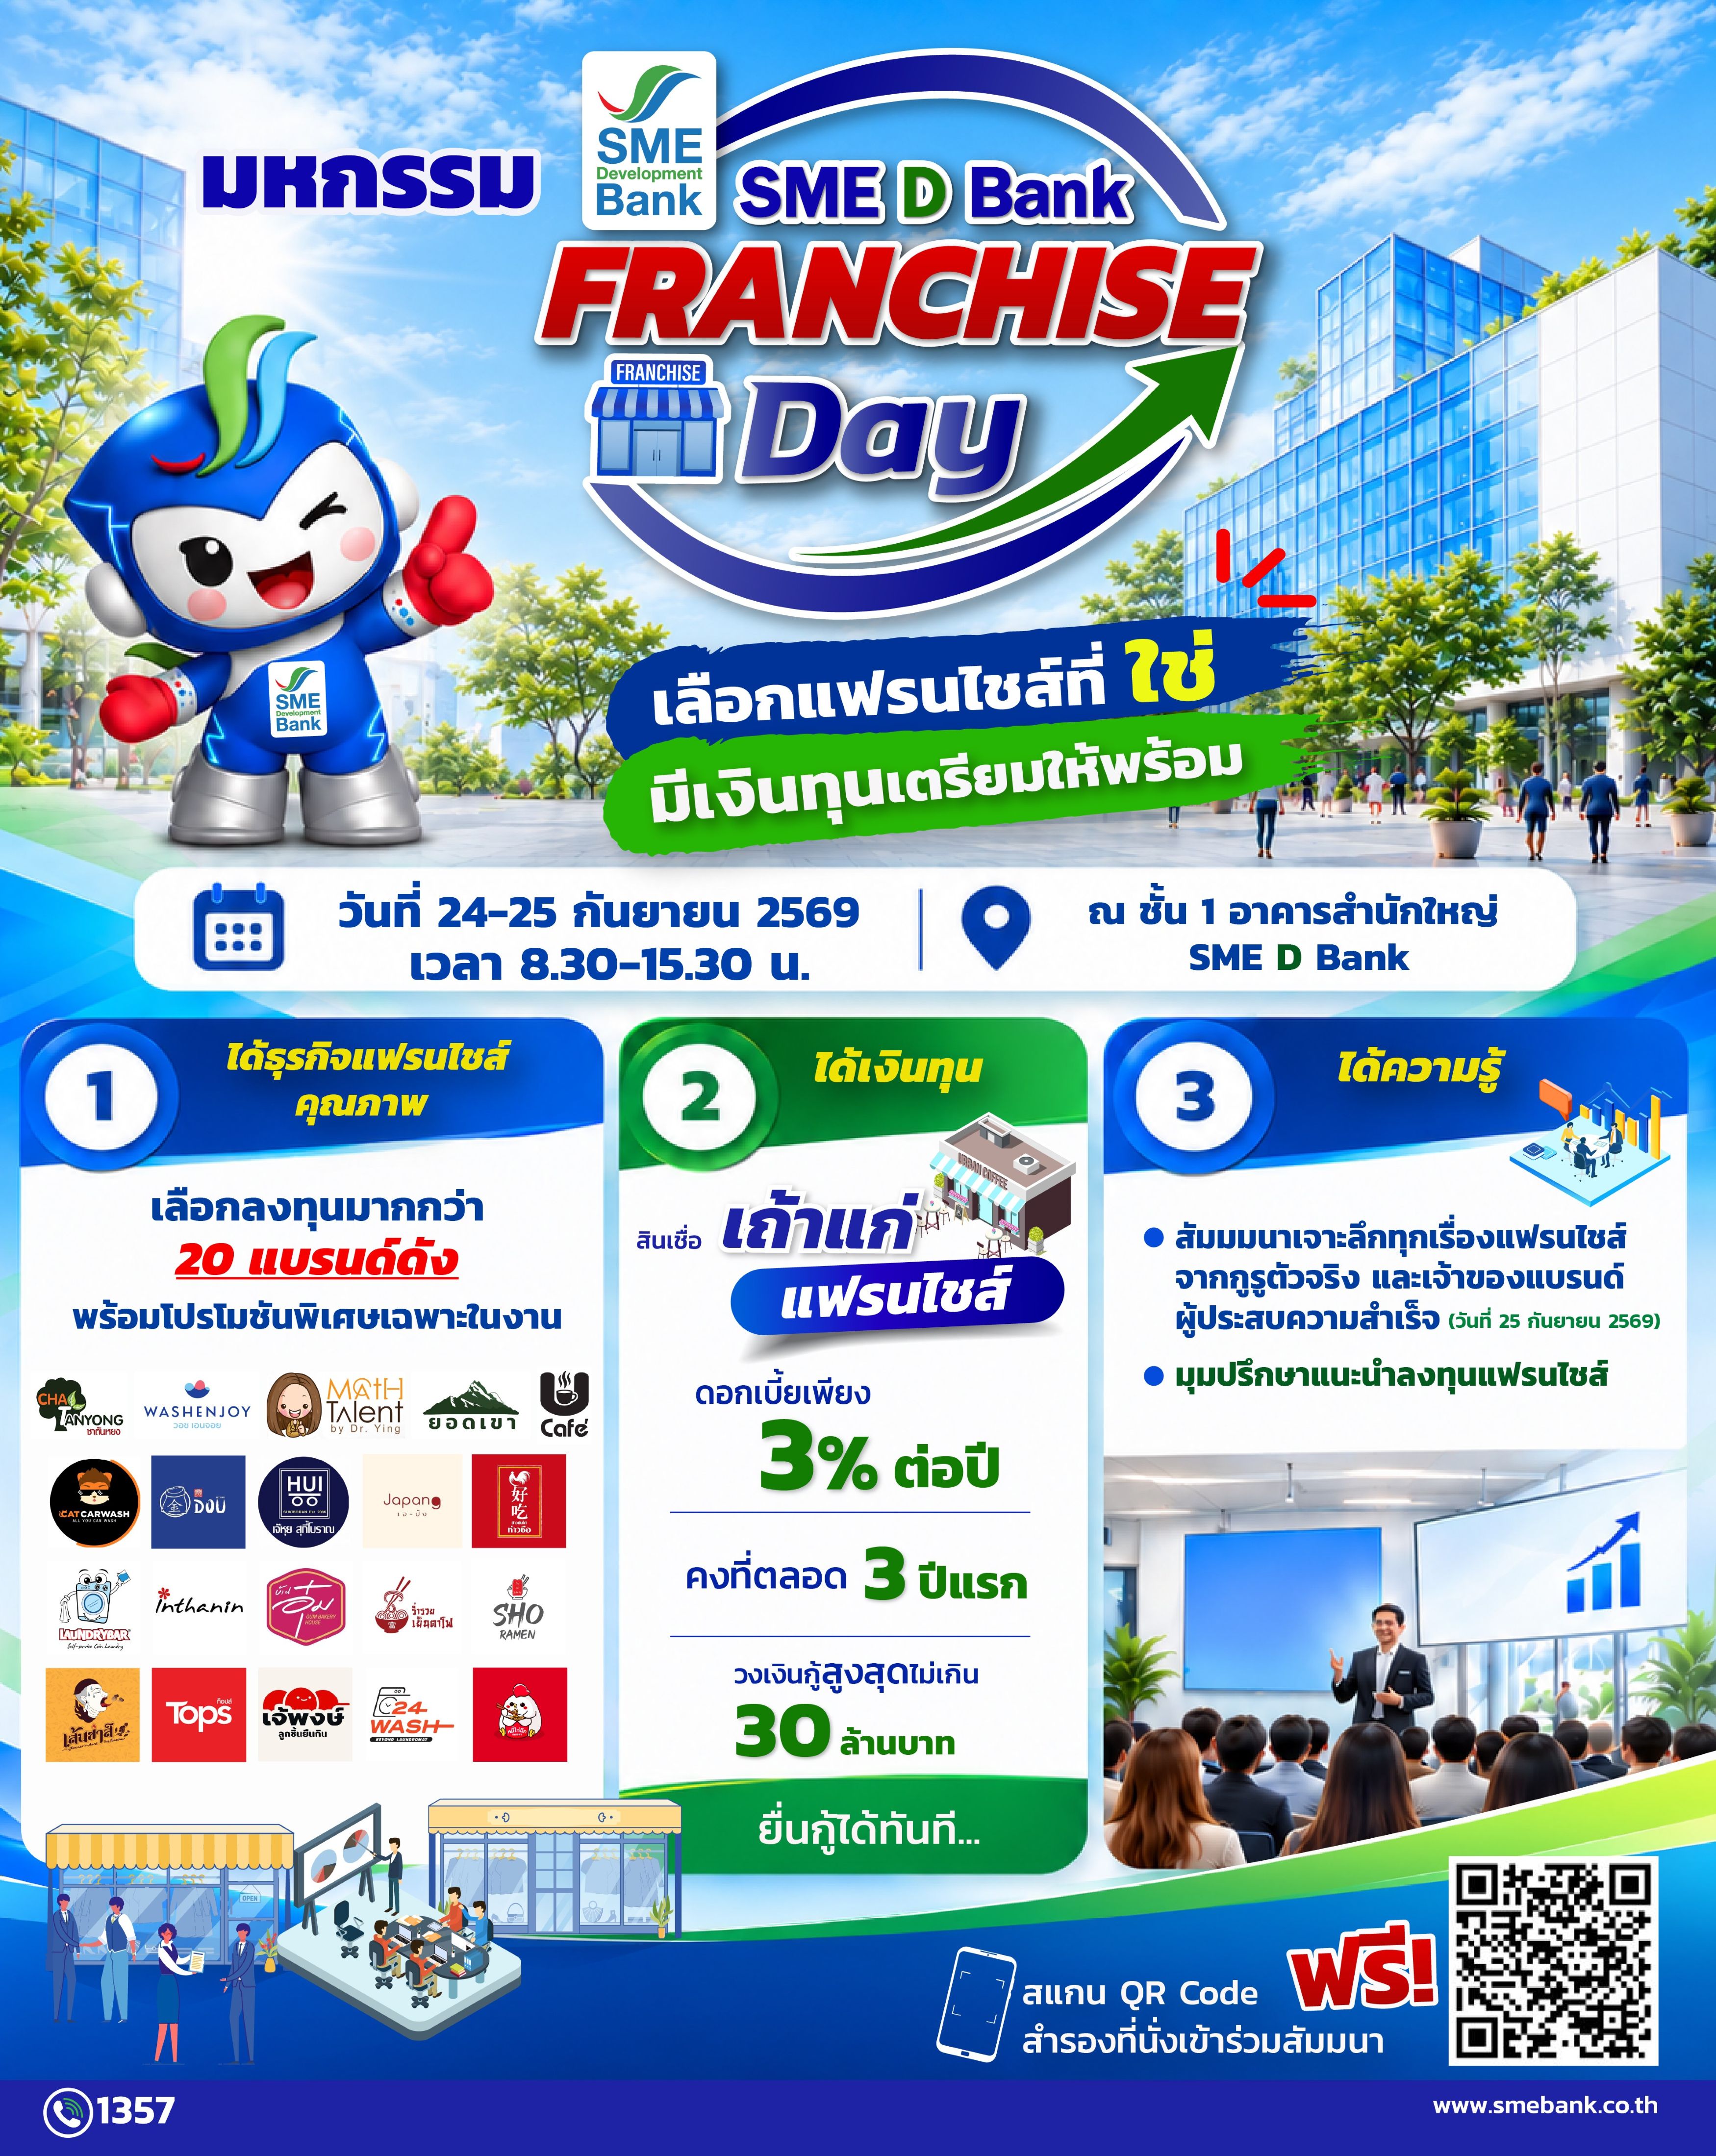
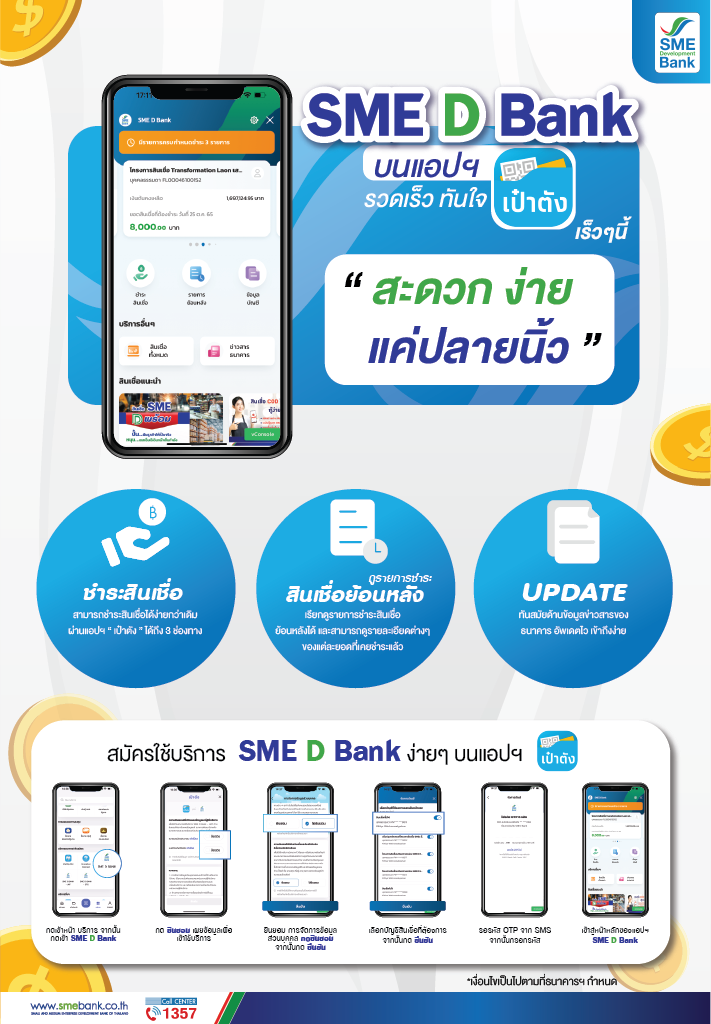
SME D Bank  สร้างโอกาสครั้งสำคัญให้คนอยากเป็นเจ้าของธุรกิจ! จัดมหกรรม “FRANCHISE Day : เลือกแฟรนไชส์ที่ใช่ มีเงินทุนเตรียมให้พร้อม” วันที่ 24-25 ก.ย. 69 ณ อาคารสำนักงานใหญ่ SME D Bank ระดมแฟรนไชส์คุณภาพชั้นนำมากกว่า 20 แบรนด์ ให้เลือกลงทุน ด้วยเงื่อนไขสุดพิเศษเฉพาะในงาน พร้อมสินเชื่อดอกเบี้ยพิเศษ ยื่นกู้ได้ทันที เพียง 3% ต่อปี คงที่ 3 ปีแรก วงเงินสูงสุด 30 ล้านบาท ผ่อนนาน 10 ปี กู้ไม่เกิน 1 ล้านบาท ไม่ต้องใช้หลักทรัพย์ค้ำประกัน     นายพิชิต มิทราวงศ์ กรรมการผู้จัดการ ธนาคารพัฒนาวิสาหกิจขนาดกลางและขนาดย่อมแห่งประเทศไทย (ธพว.) หรือ SME D Bank กล่าวว่า ธุรกิจแฟรนไชส์เป็นอีกหนึ่งทางเลือกลงทุนและเริ่มต้นธุรกิจที่ได้รับความสนใจอย่างสูงจากทั้งผู้ประกอบการ และประชาชน  เนื่องจากมีแม่แบบของกระบวนการดำเนินธุรกิจที่ประสบความสำเร็จจากเจ้าของแบรนด์ หรือ “แฟรนไชส์ซอร์” (Franchisor) ให้ดำเนินตามได้ทันที ช่วยให้สามารถเริ่มต้นธุรกิจใหม่ได้ง่ายและรวดเร็ว นอกจากนั้น ธุรกิจแฟรนไชส์ยังมีบทบาทสำคัญ ช่วยขยายการสร้างงาน สร้างรายได้ และขับเคลื่อนเศรษฐกิจได้ต่อเนื่อง SME D Bank เดินหน้าขับเคลื่อนนโยบายรัฐบาลด้านกระตุ้นเศรษฐกิจ  เตรียมจัดมหกรรม  “SME D Bank FRANCHISE Day : เลือกแฟรนไชส์ที่ใช่ มีเงินทุนเตรียมให้พร้อม” ระหว่างวันที่ 24-25 กันยายน 2569 เวลา 08.30- 15.30 น. ณ ชั้น 1 อาคารสำนักงานใหญ่ SME D Bank (ติด BTS สถานีอารีย์ ทางออกที่ 2)  ระดมธุรกิจแฟรนไชส์คุณภาพชื่อดังมากกว่า 20 แบรนด์  ทั้งประเภทอาหาร เครื่องดื่ม และบริการ มาให้ผู้สนใจได้เลือกเจรจาลงทุนธุรกิจ   พร้อมโปรโมชันพิเศษเฉพาะภายในงาน เช่น  กาแฟอินทนิล, ชาตันหยง , Tops  , ก๋วยเตี๋ยวราเมง, ร่ำรวยเย็นตาโฟ, เจ๊หุยสุกี้โบราณ, ข้าวมันไก่ห่าวซือ, ไอศกรีมปังปิ้ง เจปัง, DOU - โต้ว นํ้าเต้าหู้, ขนมบ้านอุ๋ม , Laundrybar , MATH TALENT,  CAT CARWASH และ WASHENJOY เป็นต้น   ที่สำคัญ ผู้ประกอบการ สามารถเข้าถึงบริการด้านการเงิน  สำหรับลงทุนแฟรนไชส์ ยื่นกู้ภายในงานได้ทันที ด้วย “สินเชื่อเถ้าแก่แฟรนไชส์” (ภายใต้โครงการ “สินเชื่อปลุกพลัง SME” และ “ สินเชื่อ Beyond ติดปีก SME”)  รับอัตราดอกเบี้ยพิเศษ 3% ต่อปี คงที่ตลอด 3 ปีแรก วงเงินกู้สูงสุดไม่เกิน 30 ล้านบาท ผ่อนนานสูงสุด 10 ปี  ปลอดชำระเงินต้นสูงสุด 12 เดือน  และหากกู้สูงสุดไม่เกิน 1 ล้านบาท  ไม่ต้องใช้หลักทรัพย์ค้ำประกัน และไม่จำเป็นต้องมีประสบการณ์ดำเนินธุรกิจมาก่อน    นอกจากนั้น มีบริการ “Franchise Corner” ให้คำปรึกษาเชิงลึกแบบตัวต่อตัว  เพื่อแนะนำการวางแผนลงทุนแฟรนไชส์อย่างถูกต้องและเหมาะสม  อีกทั้ง พิเศษในวันที่ 25 กันยายน 2569 พบกับกิจกรรม เสวนาพิเศษ “เปิดสูตรสำเร็จธุรกิจแฟรนไชส์” โดยผู้เชี่ยวชาญจากหน่วยงานภาครัฐและเอกชน และ Special Talk “อนาคตธุรกิจแฟรนไชส์ไทยในอีก 5 ปีข้างหน้า” โดยคุณเศรษฐพงศ์ ผดุงพิสุทธิ์  กูรูด้านธุรกิจแฟรนไชส์ ผู้ประกอบการเอสเอ็มอี และประชาชนที่สนใจ สามารถเข้าร่วมงานได้ฟรี ไม่มีค่าใช้จ่าย สำรองที่นั่งสำหรับร่วมกิจกรรมเสวนา เพียงสแกน QR Code บนโปสเตอร์ประชาสัมพันธ์ หรือสอบถามรายละเอียดเพิ่มเติมได้ที่ Call Center โทร. 1357

22 Sep 2026

Banner Banner Banner Banner Banner Banner Banner Banner

Banner
  เปิดแผนงานสื่อ CEO THAILAND ปี 2569-2570 รุกคืบงานวิทยุ - ทีวี - อีเวนต์สื่อ                  สวัสดีครับท่านสมาชิกและผู้ติดตามสื่อออนไลน์ และสื่อในเครือ CEO THAILAND ตลอดมา 21 ปี ช่วงนี้ว่างเว้นจากสนามการเมืองระยะหนึ่ง ผมพอมีเวลากลับมาสานต่องานสื่อสักระยะหนึ่งคือในช่วงปี 2569-2570 จะกลับมาช่วยงานสื่อในฐานะที่ปรึกษา โดยจะยังเน้นในเรื่องสื่อออนไลน์ สื่อทีวี และสื่อวิทยุ และงานอีเวนต์ต่อเนื่องจากสื่อ ตั้งแต่เดือนมิถุนายน 2569 เป็นต้นไป ผมมีแผนงานของบริษัท เอก-วรา พับลิค รีเรชันส์ จำกัด ในสื่อดังต่อไปนี้คือ                          1. สื่อออนไลน์ CEO THAILAND              2. จัดทำรายการวิทยุ “คลื่นประกันภัย-การเงิน” ทางสถานีวิทยุ 96.25 MHZ (สถานีวิทยุการท่องเที่ยววัฒนธรรม) โครงการจัดทำรายการวิทยุเชิงข่าวสารในแวดวงประกันภัยและการเงิน นำเสนอข่าวสารเกี่ยวกับการประกันภัย-ประกันชีวิต  การเงิน และธุรกิจที่เกี่ยวข้อง ทั้งสินเชื่อ ไฟแนนซ์ อสังหาริมทรัพย์ SMEs ออกอากาศทุกวันศุกร์ของทุกสัปดาห์ เวลา 17.00-18.00 น. ในเดือนสิงหาคม 2569               3. เดือนสิงหาคม 2569 สื่อได้จัดทำรายการทีวี “เรื่องเด่น...ประเด็นดัง” ออนแอร์ออกอากาศทางNBT2 ซึ่งเป็นรายการสดทีวี ที่นำเสนอนโยบายรัฐบาล และวิสัยทัศน์ ของผู้บริหารองค์กรภาครัฐ และภาคเอกชนในเรื่องที่เกี่ยวข้องกับสังคม บริการสาธารณะและบริการพื้นฐานที่เกี่ยวข้องกับสังคม และพี่น้องประชาชน ออกอากาศ ทุกวันจันทร์ที่ 1 และ 3 ของเดือน เวลา 10.00-10.30 น.               4. จัดงานมอบรางวัล “สุดยอดผู้บริหาร-องค์กรแห่งปี 2569” เดือนธันวาคม 2569 ที่จังหวัดกาญจนบุรี โครงการรับรางวัล  “สุดยอดผู้บริหาร-องค์กรแห่งปี 2569” เพื่อประกาศเกียรติคุณให้ผู้บริหารและองค์กรที่สร้างผลงานโดดเด่น ทั้งยังเป็นการกระตุ้นภาคธุรกิจเครือข่าย และSMEs ความตื่นตัวของชุมชนในพื้นที่จังหวัดกาญจนบุรี รวมทั้งยังเป็นการสานความสัมพันธ์ที่ดีระหว่างสื่อมวลชน-ภาคธุรกิจ -ผู้ประกอบการในพื้นที่ และพี่น้องประชาชน สื่อ CEO THAILAND จึงได้ร่วมกันจัดงานมอบรางวัลดังกล่าวขึ้น               5. โครงการจัดงานสัมมนา  “ทิศทางธุรกิจประกันภัย-การเงินแห่งปี 2569” ในเดือนธันวาคม 2569เพื่อเป็นการกระตุ้นภาคธุรกิจประกันภัยและการเงินในพื้นที่จังหวัดกาญจนบุรีและจังหวัดใกล้เคียง เพื่อความตื่นตัวของชุมชนในพื้นที่กรุงเทพมหานคร รวมทั้งจังหวัดกาญจนบุรี อีกทั้งยังเป็นการสานความสัมพันธ์ที่ดีระหว่างสื่อมวลชน-ภาคธุรกิจ-ผู้ประกอบการในพื้นที่ และพี่น้องประชาชน สื่อ CEO THAILAND จึงได้ร่วมกันจัดงานสัมมนาดังกล่าวขึ้น               6. จัดงาน CSR ณ โรงเรียนบ้านท่าทุ่ม จ.กาญจนบุรี ในวันที่ 31 มกราคม 2570 โครงการจัดงานกิจกรรมเพื่อสังคม “CEO THAILAND CSR  OF THE YEAR 2027” เพื่อคืนกำไรสู่สังคมและสร้างความรู้ความเข้าใจให้คนในสังคม เป็นการกระตุ้นภาคธุรกิจประกันภัยและการเงิน และความตื่นตัวของชุมชนในพื้นที่จังหวัดกาญจนบุรี อีกทั้งยังเป็นการสานความสัมพันธ์ที่ดีระหว่างสื่อมวลชน-ภาคธุรกิจ -ผู้ประกอบการในพื้นที่ และพี่น้องประชาชนในพื้นที่ สื่อ CEO THAILAND จึงได้ร่วมกันจัดงานกิจกรรมดังกล่าวขึ้น T                                                                                                        (นายเอกวรพงศ์ อำนวยทรัพย์)
อ่านต่อ...
Banner
Banner
Banner
Banner
Banner
Banner
Banner
Banner
Banner
Banner
Banner